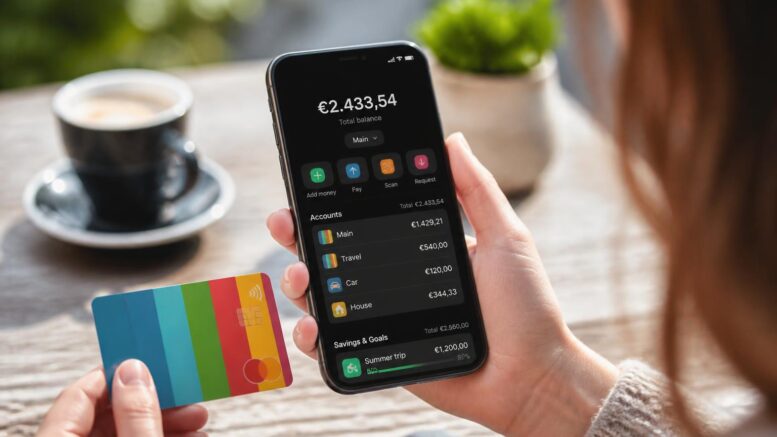
Die niederländische Bunq Bank wirbt mit moderner Kontoverwaltung, mehreren Bankkonten in einer App und attraktiven Zinsen auf Sparguthaben. Nutzer können mit digitalen Mastercards bezahlen, Apple Pay verwenden und ihr Geld auf verschiedene Sparziele verteilen.
Doch hinter dem umfangreichen Funktionsangebot stehen unterschiedliche Kontomodelle und einige Bedingungen, die man kennen sollte. Insbesondere bei den Tagesgeldzinsen, der Kreditkarte und dem vermeintlich kostenlosen Banking lohnt ein genauer Blick.
Bunq ist eine regulierte niederländische Bank mit vier Privatkunden-Abos zwischen null und 18,99 Euro monatlich. Die Bank bietet deutsche IBANs, digitale Mastercard-Karten und Sparkonten. Einen klassischen Dispositionskredit für das Girokonto gibt es dagegen nicht.
Unser Ratgeber zeigt, was bunq kostet, für wen die Bank geeignet ist und welche Einschränkungen Verbraucher vor der Kontoeröffnung beachten sollten.
Inhaltsangabe
Wer steckt hinter der Bunq Bank?
Bunq wurde 2012 in den Niederlanden gegründet und hat seinen Sitz in Amsterdam.
Das Unternehmen ist nicht lediglich eine Banking-App, sondern ein Kreditinstitut mit niederländischer Banklizenz.
Die zuständige nationale Bankenaufsicht ist die De Nederlandsche Bank. Bunq kann seine Dienstleistungen auf Grundlage der europäischen Regeln auch in Deutschland anbieten.
Der Schwerpunkt liegt auf einer weitgehend digitalen Kontoverwaltung. Klassische Filialen mit persönlichem Schalterservice gehören nicht zum Geschäftsmodell.
Für die Nutzung werden normalerweise ein kompatibles Smartphone, ein verifizierter Zugang und die bunq App benötigt.
Bunq Kontomodelle: Kostenlos oder kostenpflichtig?
Die Bank bietet vier reguläre Privatkunden-Abos an.
| Modell | Monatlicher Preis | Konten inklusive | Karten inklusive |
|---|---|---|---|
| Free | 0 € | 3 | 1 digitale Karte |
| Core | 3,99 € | 5 | 1 physische und 1 digitale Karte |
| Pro | 9,99 € | 25 | 3 physische und 25 digitale Karten |
| Elite | 18,99 € | 25 | 3 physische und 25 digitale Karten |
Stand: 6. November 2026. Die Tabelle zeigt die regulären Privatkundenpreise. Für einzelne Zusatzkarten, Bargeldtransaktionen und weitere Funktionen können gesonderte Entgelte gelten.
Wichtig für Verbraucher
Bunq Free ist tatsächlich ohne monatliche Grundgebühr erhältlich. Die kostenlose Variante enthält allerdings keine physische Karte. Wer eine Karte aus Kunststoff oder zusätzliche Automatisierungen benötigt, muss ein passendes kostenpflichtiges Abo wählen.
Wie teuer wird bunq im Jahresvergleich?
Bei der Entscheidung sollte nicht nur auf den monatlichen Preis geachtet werden.
Bunq Core kostet bei zwölfmonatiger Nutzung 47,88 Euro. Für Pro fallen 119,88 Euro und für Elite 227,88 Euro jährlich an.
Ob diese Beträge gerechtfertigt sind, hängt von der tatsächlichen Nutzung ab.
Wer lediglich Gehalt und Miete überweist, braucht normalerweise keine 25 separaten Konten.
Wenn dagegen ein Haushalt verschiedene Budgets, gemeinsame Projekte und Sparziele organisiert, können zusätzliche Unterkonten den Überblick erleichtern.
Was bringt Bunq Apple Pay?
Apple Pay gehört zu den praktischen Funktionen der Bunq Bank.
Unterstützte bunq Karten können mit Apple Wallet verbunden werden. Anschließend sind Zahlungen mit dem iPhone oder einer kompatiblen Apple Watch möglich.
Besonders interessant: Dafür muss nicht zwingend ein kostenpflichtiges bunq Abo abgeschlossen werden.
Auch Bunq Free enthält eine digitale Mastercard, die für Apple Pay verwendet werden kann.
Die Einrichtung erfolgt über die bunq App oder direkt über Apple Wallet.
Mit Face ID, Touch ID oder der jeweiligen Gerätesicherung werden Zahlungen autorisiert.
Wichtig ist aber ein Detail: Wenn Apple Pay nicht nur zum Bezahlen, sondern zum Aufladen des bunq Kontos mit einer anderen Karte genutzt wird, gelten besondere Gebührenregeln.
Die ersten 500 Euro solcher Kartenaufladungen pro Monat sind nach der aktuellen Regelung kostenlos. Darüber hinaus können je nach Herkunft der verwendeten Karte Gebühren entstehen.
Bunq Kreditkarte: Warum der Name missverständlich sein kann
Eine klassische Kreditkarte erlaubt es Kunden, Zahlungen zunächst über einen Kreditrahmen abzuwickeln und den offenen Betrag später zu begleichen.
Bei bunq funktioniert das Standardmodell anders.
Die Bunq Kreditkarte wird als Mastercard Credit angeboten, verwendet aber normalerweise das vorhandene Kontoguthaben.
Das bedeutet: Wer eine Zahlung ausführt, benötigt grundsätzlich ausreichend Geld auf dem verknüpften Konto.
Die Karte wird bei vielen Händlern als Kreditkarte erkannt, wirtschaftlich arbeitet sie jedoch zunächst ähnlich wie eine Prepaidlösung.
Was bedeutet das bei einer Mietwagenkaution?
Bei einer Mietwagenbuchung können 500, 1.000 oder noch mehr Euro als Kaution verlangt werden.
Bunq beschreibt seine Kreditkarte als geeignet für entsprechende Reservierungen.
Wird die Karte ohne zusätzlichen Kreditrahmen genutzt, muss der Kautionsbetrag jedoch aus dem eigenen Guthaben gedeckt werden.
Das kann die verfügbaren Mittel während der Reise deutlich reduzieren.
Zudem entscheidet die jeweilige Autovermietung darüber, welche Karten akzeptiert werden. Reisende sollten die Bedingungen daher vorab überprüfen.
Neu 2026: Bunq führt eine Kreditfunktion ein
Am 22. September 2026 hat bunq einen wichtigen Ausbau seines Kartenangebots angekündigt.
Ausgewählte berechtigte Nutzer können erstmals einen Kreditrahmen von bis zu 5.000 Euro zu ihrer Karte hinzufügen.
Die Rückzahlung soll vollständig im folgenden Abrechnungszeitraum erfolgen; bei fristgerechter vollständiger Begleichung ist die Nutzung nach den angekündigten Bedingungen zinsfrei.
Die Funktion ist zunächst auf die ersten 1.000 berechtigten Kunden in Deutschland, den Niederlanden und Spanien beschränkt und soll schrittweise ausgeweitet werden.
Nicht mit einem allgemeinen Kreditrahmen verwechseln
Eine bunq Mastercard ist nicht automatisch mit 5.000 Euro Kredit ausgestattet. Ob eine Kreditfunktion verfügbar ist, muss individuell in der App beziehungsweise im entsprechenden Angebot geprüft werden.
Ist die Bunq Prepaid Kreditkarte eine gute Alternative?
Die guthabenfinanzierte Mastercard kann für Menschen interessant sein, die ihre Ausgaben begrenzen möchten.
Im Unterschied zu einer klassischen revolvierenden Kreditkarte entsteht bei gewöhnlicher Guthabennutzung keine laufende Kreditkartenverschuldung.
Allerdings kann diese Konstruktion bei größeren Reservierungen ein Nachteil sein.
Für Hotel- oder Mietwagenkautionen müssen ausreichend liquide Mittel vorhanden sein.
Außerdem kann nicht garantiert werden, dass jede Akzeptanzstelle die Karte genauso behandelt wie ein traditionelles Kreditkartenprodukt.
Eine zusätzliche klassische Kreditkarte kann für bestimmte Reisen daher sinnvoll sein.
Bunq Tagesgeld: Sind 3,11 Prozent Zinsen garantiert?
Nein. Der beworbene Zinssatz von 3,11 Prozent ist ein variabler Bonuszins und kein zeitlich unbegrenzt garantierter Zinssatz für jedes Sparguthaben.
Seit dem 15. Oktober 2026 arbeitet bunq bei Euro-Sparkonten mit drei Zinsstufen:
| Zinsart | Zinssatz p. a. | Anwendung |
|---|---|---|
| Einstiegszins | 1,61 % | Erste 10.000 € bis zur persönlichen Schwelle |
| Basiszins | 1,51 % | Guthaben über 10.000 € bis zur Schwelle |
| Bonuszins | 3,11 % | Guthaben oberhalb der persönlichen Schwelle |
Die persönliche Schwelle richtet sich nach dem höchsten Sparguthaben des vorangegangenen Halbjahres. Sie wird jeweils am 1. Januar und 1. Juli neu festgelegt.
Wer neu bei bunq spart, kann zunächst den Bonuszins erhalten, solange noch keine persönliche Schwelle berechnet wurde.
Nach der ersten Schwellenfestlegung kann sich die Verzinsung des vorhandenen Guthabens aber deutlich verändern.
Ein Beispiel zur Zinsberechnung
Ein Kunde besitzt 15.000 Euro Ersparnisse. Seine aktuelle persönliche Schwelle beträgt 10.000 Euro.
Dann gelten bei unveränderten Konditionen:
- 1,61 Prozent auf 10.000 Euro: rechnerisch 161 Euro pro Jahr.
- 3,11 Prozent auf die 5.000 Euro oberhalb der Schwelle: rechnerisch 155,50 Euro pro Jahr.
Insgesamt wären das rund 316,50 Euro jährliche Bruttozinsen, wenn diese Guthabenstruktur und die Zinssätze ein volles Jahr unverändert blieben.
Die tatsächlich gutgeschriebenen Zinsen können davon abweichen, weil bunq täglich berechnet, wöchentlich auszahlt und die Sparschwelle halbjährlich neu bestimmt.
Bunq Tagesgeld: Die Abheberegeln sind ein Nachteil
Bei vielen klassischen Tagesgeldkonten können Sparer jederzeit beliebig oft kostenlos Geld abbuchen.
Bunq verwendet dagegen ein besonderes Modell.
Aktuell sind zwei kostenlose Abhebungen pro Kalendermonat vorgesehen.
Für Sparkonten, die seit mehr als einem Jahr bestehen, kann eine dritte kostenlose monatliche Abhebung freigeschaltet werden.
Weitere Abhebungen sind grundsätzlich möglich, führen bei Euro-Sparkonten aber zu einer besonderen Gebühr in Form einer Zinsrückzahlung.
Der Betrag wird vor der Bestätigung in der App angezeigt.
Für einen Notgroschen, auf den regelmäßig zugegriffen werden muss, kann diese Regelung unpraktischer sein als ein klassisches Tagesgeldkonto ohne Abhebelimit.
Gibt es einen Bunq Dispo?
Nein, die Bunq Bank bietet nach ihren veröffentlichten Bedingungen keinen regulären Dispositionskredit für Girokonten an.
Das Konto ist auf die Nutzung vorhandener Mittel ausgelegt.
Ein negativer Saldo kann in Ausnahmefällen trotzdem entstehen, beispielsweise durch Gebühren oder nachträglich korrigierte Kartenzahlungen.
Ein solcher Saldo ist aber nicht mit einem vereinbarten Dispokredit gleichzusetzen.
Die neue optionale Kreditfunktion für ausgewählte Mastercard-Kunden ist ebenfalls kein Dispo auf dem Girokonto.
Wer einen dauerhaft verfügbaren Überziehungsrahmen benötigt, muss daher ein anderes Bankangebot in Betracht ziehen.
Bekommt man bei bunq eine deutsche IBAN?
Ja. Für Neukunden mit Wohnsitz in Deutschland stellt bunq nach eigenen Angaben automatisch deutsche IBANs bereit.
Damit können Überweisungen, Gehaltseingänge und Lastschriften wie mit anderen deutschen Bankverbindungen abgewickelt werden.
Auch bestehende Kunden mit einer niederländischen IBAN können unter bestimmten Voraussetzungen eine deutsche IBAN erhalten.
Obwohl eine ausländische SEPA-IBAN grundsätzlich nicht allein aufgrund ihres Länderkennzeichens abgelehnt werden darf, kann eine deutsche IBAN im Alltag für manche Nutzer praktischer sein.
Wie steht es um die Einlagensicherung?
Bunq ist eine niederländische Bank und unterliegt dem dortigen gesetzlichen Einlagensicherungssystem.
Berechtigte Einlagen sind grundsätzlich bis zu 100.000 Euro pro Einleger und Bank geschützt.
Die gesetzliche Sicherung innerhalb der EU ist von der Frage zu unterscheiden, ob das Geld über ein deutsches oder niederländisches Konto verwaltet wird.
Eine deutsche IBAN bedeutet daher nicht, dass automatisch das deutsche Einlagensicherungssystem zuständig wäre.
Auch Wertpapier- oder Kryptowährungsanlagen in einer Banking-App sind nicht mit gewöhnlichen Bankeinlagen gleichzusetzen.
Welche Nachteile hat die Bunq Bank?
Die wichtigsten möglichen Einschränkungen sind:
- Keine klassischen Filialen: Persönliche Schalterberatung ist nicht vorgesehen.
- Abogebühren: Viele zusätzliche Funktionen erfordern Core, Pro oder Elite.
- Kein Girokonto-Dispo: Ein regulärer Überziehungsrahmen fehlt.
- Besonderes Tagesgeldmodell: Mehrere Zinssätze, persönliche Schwelle und begrenzte kostenlose Abhebungen.
- Guthabenfinanzierte Mastercard: Ein Kreditrahmen steht nicht automatisch allen Nutzern zur Verfügung.
- Zusätzliche Transaktionskosten: Bargeld, Kartenaufladungen und einzelne Sonderleistungen können Gebühren auslösen.
Diese Punkte sind nicht für jeden Kunden gleichermaßen problematisch.
Wer ohnehin ausschließlich digital bezahlt und seine Konten selten überzieht, wird einige Einschränkungen möglicherweise kaum bemerken.
Ist die Bunq Bank für junge Menschen und Reisende geeignet?
Die digitale Ausrichtung und die Unterstützung von Apple Pay können für junge und mobile Nutzer attraktiv sein.
Auch die Möglichkeit, verschiedene Sparziele mit getrennten Konten zu organisieren, bietet Vorteile.
Für Reisen sind insbesondere die Kartenart, Kautionsanforderungen und Währungsumrechnungskosten relevant.
Bei ZeroFX verwendet bunq den Mastercard-Referenzkurs mit einer in den veröffentlichten Bedingungen genannten Währungsschwankungsanpassung von 0,5 Prozent bei geöffneten Märkten.
Eine Werbung ohne zusätzliches Fremdwährungsentgelt sollte deshalb nicht automatisch mit einem vollständig zuschlagsfreien Devisenmittelkurs gleichgesetzt werden.
Für wen ist bunq die richtige Bank?
Bunq eignet sich besonders für Verbraucher, die ihre Banking-App intensiv nutzen und mehrere Zahlungskonten verwalten möchten.
Wer vor allem ein einfaches Girokonto mit kostenloser physischer Karte sucht, sollte andere Angebote vergleichen.
Wer seine Finanzen langfristig plant, sollte außerdem das Girokonto von Sparkonten und Geldanlagen unterscheiden. Welche weiteren Möglichkeiten des Vermögensaufbaus bestehen, erläutert unser Beitrag über den Vanguard FTSE All-World ETF.
Auch Sparziele können mit verschiedenen Finanzinstrumenten verfolgt werden. Grundlagen dazu finden Sie unter Vermögenswirksame Leistungen einfach erklärt.
Wer finanzielle Verpflichtungen und größere Anschaffungen plant, sollte zudem die gesamte Haushaltsbelastung berücksichtigen. Weitere Hinweise bietet unser Ratgeber Hauskredit und Finanzierungsplanung.
Fazit: Bunq bietet viel Technik, aber nicht jede Funktion ist für jeden sinnvoll
Die Bunq Bank verbindet moderne Banking-Funktionen mit einem ungewöhnlich flexiblen System aus mehreren Konten und Karten.
Apple Pay funktioniert auch im kostenlosen Kontomodell. Mit Pro oder Elite kommen umfangreichere Budget- und Reisefunktionen hinzu.
Beim Tagesgeld sollten Sparer besonders sorgfältig auf die persönliche Zinsschwelle achten. Die beworbenen 3,11 Prozent sind kein uneingeschränkt gültiger Dauersatz für das gesamte Guthaben.
Die Bunq Kreditkarte kann trotz ihres Namens standardmäßig nur vorhandenes Geld nutzen. Eine neue Kreditlinie wird erst schrittweise eingeführt.
Unser Fazit: Bunq ist vor allem für digital orientierte Verbraucher mit mehreren Konten und Sparzielen interessant. Wer unkomplizierte Tagesgeldbedingungen, eine klassische Kreditkarte mit garantiertem Kreditrahmen oder einen Dispo benötigt, sollte Alternativen vergleichen.
Schreibe den ersten Kommentar zu "Bunq Bank: Wie gut sind Konto, Kreditkarte und Tagesgeld wirklich?"